この夏、自分でFIRE計算ツールを作りました。年金も税金もインフレも入れた、そこそこ真面目なやつです。サンプル値を入れて表示された答えが「56歳で達成」。正直に言うと、そこで安心してしまったんですよね。
でもその答えには、ひとつ大きな嘘が混ざっていました。しかも私は、その嘘を自分で仕込んでいたんです。
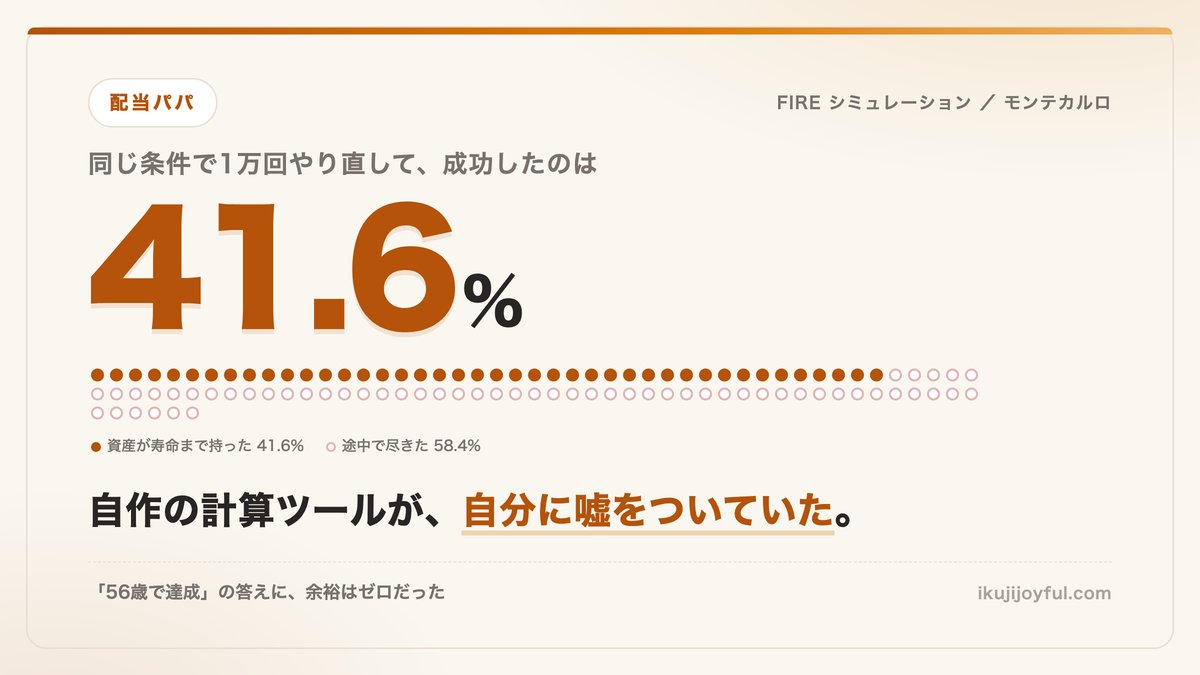
この記事は、自分で作った計算ツールの答えを疑って、1万回やり直した話です。出てきた成功率は41.6%でした。
「56歳で達成」と出た日、私は安心してしまった
作ったのは FIRE試算シミュレーター という自作ツールです。世の中のFIRE計算機の多くが年金と税金を無視した複利計算なので、そこを入れたものが欲しかった。
サンプル値(40歳・資産1,500万円・積立月10万円・生活費月25万円)で試すと、こう出ます。
| 項目 | 答え |
|---|---|
| FIRE達成年齢 | 56歳 |
| 必要な資産額 | 6,070万円 |
| 資産が尽きる年齢 | 枯渇なし |
「枯渇なし」。つまり寿命までお金が持つ、という答えです。ここで私は安心しました。
けれど、この計算には前提があります。毎年きっちり5%ずつ増える、という前提です。
そんな相場、見たことありますか。私は6年やっていますが、一度もありません。2026年の1年を振り返っても、上がった月と下がった月がバラバラに並んでいるだけです。

でも平均して5%なら、結果は同じじゃないんですか?

私もそう思っていました。ここが今回いちばん驚いたところで、平均が同じでも結果は変わります。しかも、けっこうな差で。
「平均5%」と「毎年5%」は別物だった
順番に見ていきます。まず、揺れがあるだけで複利の効きが落ちます。
簡単な例で。100万円が1年目に+30%、2年目に−10%だったとします。平均すると年+10%です。でも実際の残高は、130万円 → 117万円。2年で+17%です。毎年きっちり10%なら121万円なので、4万円足りません。
これは計算の都合でそうなるだけで、誰かが損をさせているわけではありません。上下に揺れると、複利で実際に効く数字は平均より下がる。ボラティリティ・ドラッグと呼ばれています。
自作ツールで、期待利回りを年5%のまま「年ごとの揺れ」だけ入れて計算し直すと、こうなりました。
| 値動きの大きさ(年率) | 実際に効く複利(中央値) |
|---|---|
| ±10% | 4.53% |
| ±16% | 3.80% |
| ±18% | 3.49% |
| ±22% | 2.77% |
期待値は全部5%なのに、実際に効くのは3.49%(±18%の場合)。1.5ポイント近く消えます。30年の複利で1.5ポイントの差は、けっこうな金額になります。
複利そのものの威力については 20年後の配当金を可視化する計算ツールの記事 に書きました。あちらは「増えていく話」、こちらは「思ったほど増えない理由」の話です。
暴落は”いつ来るか”で結果が変わる
もうひとつ、もっと怖いほうがあります。
積み立てている間なら、暴落は歓迎です。安く買えるので。でも取り崩しを始めたあとの暴落は、話がまったく違います。
生活費を出すために株を売るわけですが、暴落中は下がった値段で売ることになります。売ってしまった株は、そのあと相場が戻っても回復に参加できません。戻ってきた資産は、売った分だけ減ったままです。
だから「平均して年5%」でも、その5%がどの順番で来るかで結果が変わります。リタイア直後に下げを引いた人と、後半に引いた人では、同じ平均でも着地がまるで違う。シークエンス・リスクと呼ばれるものです。
1万回の試行の中で、いちばん早く資産が尽きたケースはリタイアから8年後でした。最初の数年で引いてしまうと、取り返せないんですよね。
1万回やり直したら、成功率は41.6%だった
この2つを入れて、同じ条件を1万回まわし直しました。値動きの大きさは年率±18%としています。
結果は成功率41.6%。10回のうち6回は、寿命より先に資産が尽きました。
最初はツールのバグを疑いました。でも計算を追いかけていくうちに、これはバグではないと分かったんです。
「ちょうど足りる年」に辞めると、余裕がゼロになる
自作ツールが出していた「56歳で達成」は、固定利回りで計算して、ちょうど足りる年でした。つまり余裕がゼロの状態です。
余裕ゼロの地点で辞めて、そのあと相場が上下したら、上に振れるか下に振れるかは半々です。だいたい半分が破綻する。考えてみれば当たり前でした。
世の中のFIRE計算機の多くが「あなたは◯歳で達成できます」と1つの年齢を返しますが、あれは余裕ゼロの地点を指しています。そこを目標にしてはいけなかった。
じゃあ、どうすればいいんですか。もう少し貯めてから辞める、ということ?
そうです。それを何割上乗せすればいいかが分かれば実用になると思って、ツールにスライダーを足しました。
安全余裕を+20%積むと、57.0%まで上がる
「必要額の何%を上乗せしてから辞めるか」を動かせるようにしました。同じサンプル値で比べると、こうなります。
| リタイア前に積む安全余裕 | 成功率 | リタイア年齢の中央値 |
|---|---|---|
| +0%(=ちょうど足りる年) | 41.6% | 57歳 |
| +20% | 57.0% | 59歳 |
2年よけいに働くと、成功率が15ポイント上がる。この交換レートが見えるようになったのが、今回いちばん実用的だった部分です。
自分の80銘柄を分解したら、値動きは±20.6%だった
ここまでは「±18%だったら」という仮の話です。じゃあ自分のポートフォリオは実際どれくらい揺れているのか。ここが分からないと、成功率の数字に意味がありません。
証券会社からダウンロードした保有データを引っぱり出して、個別株80銘柄と投資信託を17のグループに分けました。日本株なら金融・商社や資源・ディフェンシブ・大型・中小型といった具合です。それぞれに長期的な値動きの目安をあてて、外貨建ての分には為替の揺れを重ね、グループ同士の連動性で合成します。
出てきた答えが年率±20.6%でした。
私がなんとなく置いていた±16%より、4.6ポイント大きい。日本株が過半で、値動きの大きい金融や商社が厚く、そこに米国のグロース系の投資信託が乗っている構成なので、16%では収まりませんでした。
自分の60歳リタイア計画が、77.6%から63.1%に下がった
私は7月に「60歳で配当を軸にセミリタイアする」という目標を決めています。その計画を、推定した±20.6%で計算し直しました。
| 前提とした値動き | 60歳リタイアの成功率 | 実際に効く複利 |
|---|---|---|
| ±16%(なんとなく置いた値) | 77.6% | 3.80% |
| ±20.6%(保有データから推定) | 63.1% | 3.04% |
14ポイントの下方修正です。10回に4回は失敗する計画だった、ということになります。
正直に書くと、これを見たときはけっこう落ち込みました。資産は6年かけて増やしてきたし、年間配当も70万円(予想・税引前)まで来ている。数字は順調に見えていたんです。
でも順調に見えていたのは、自分に都合のいい前提で計算していたからでした。ツールを自分で作った人間がこれをやるので、たぶん誰でもやります。
この数字はあくまで推定です。保有銘柄の実際の値動きを1日ずつ計算したものではなく、グループごとの目安をあてた見積もりなので、置き方が変われば数字も動きます。ただ、±16%よりは±20.6%のほうが実態に近い——それが分かっただけでも、計算し直した意味はありました。
成功率を上げるレバーと、効き目の順番
落ち込んでいても仕方がないので、何をすれば上がるのかを1つずつ計算しました。すべて±20.6%・自分の条件・各1万回です。
| 打ち手 | 成功率 | ベースとの差 |
|---|---|---|
| ベース(60歳で完全リタイア) | 63.1% | — |
| 副業収入が月5万円、70歳まで続く | 68.6% | +5.5pt |
| 生活費を月2万円下げる | 69.9% | +6.8pt |
| 62歳まで働く | 70.7% | +7.6pt |
| 65歳まで働く | 80.8% | +17.7pt |
5年長く働くのが、他のどれよりも効きます。+17.7ポイントは、生活費の見直しと副業を両方やっても届かない差でした。
これは正直、あまり聞きたくない結論でした。FIRE界隈で語られるのはたいてい「支出を減らす」「入金力を上げる」ですし、私もそちらを頑張ってきたので。でも数字はそう言っている。
ついでに言うと、ポートフォリオの中身を入れ替えて値動きを抑える方向も試しました。値動きの大きい投資信託をインデックスに寄せて±18.6%まで下げると、成功率は69.0%まで上がります。これも悪くないのですが、5年働くほうが3倍効くという結果でした。
組み合わせたら、60歳でやめても大丈夫になりますか?
そこが救いでした。値動きを±18.6%まで下げて、生活費を月2万円落として、副業を70歳まで続ける。この3つ全部で81.4%まで戻ります。ひとつでは足りなくて、全部要るんですよね。
配当そのものを育てていく手順は 高配当株の始め方ロードマップ にまとめています。入金力と非課税の器をどう使うかは、結局この4つのレバーのうち2つに直結します。
あなたの数字で試してみてください
ここまでの計算は全部、FIRE試算シミュレーターでできるようにしました。無料で、登録も不要です。年齢と資産と積立額と生活費の4つを入れるところから始められます。
- 固定利回りの3シナリオ(悲観・中立・楽観)での資産推移
- 値動きの大きさを入れた1万回のモンテカルロと成功率
- 「必要額の何%を上乗せしてから辞めるか」のスライダー
- リタイア年齢の中央値と、資産が尽きた割合
値動きのスライダーを動かすと成功率がどう動くか、ぜひ触ってみてください。自分の資産がどれくらい揺れているか分からない場合は、日本株と米国株の混合なら±18%あたりが出発点になると思います。
ほかの自作ツールは 配当パパの道具箱 にまとめてあります。
計算し直して数字が下がったのに、それでも投資を続けるんですか?
続けます。むしろ前より落ち着きました。4割失敗するかもしれないと分かっているのと、大丈夫だと思い込んでいるのとでは、打てる手がぜんぜん違うので。家族との時間にお金を使うという方針も、変えるつもりはありません。
※以下のリンクには広告(PR)が含まれます
計算し直して、私がいちばん先に見直したもの
4つのレバーのうち、今日から動かせるのは「入金力」と「非課税の器」です。私は新NISAの成長投資枠で高配当株を育てていて、年間配当は70万円(予想・税引前)まで来ました。とくにNISAの比率は、取り崩すときの手取りに直接効いてきます。
口座がまだの方は、わが家も使っている楽天証券からどうぞ。開設は無料です。
まとめ|計算は、自分に甘い前提で嘘をつく
- 「平均5%」と「毎年5%」は別物。揺れがあると実際に効く複利は3.49%まで落ちた(±18%の場合)
- 取り崩し中の暴落は下がった値段で売ることになり、相場が戻っても資産は戻らない
- FIRE計算機の「◯歳で達成」は余裕ゼロの地点。そこで辞めると成功率は41.6%だった
- 安全余裕を+20%積むと57.0%。引退は2年遅れるが、15ポイント上がる
- 自分の80銘柄を分解したら値動きは±20.6%。60歳リタイアの成功率は63.1%に下方修正
- 効くレバーの1位は5年長く働く(+17.7pt)。3つ組み合わせれば60歳でも81.4%まで戻る
計算ツールは便利ですが、置いた前提のぶんだけ嘘をつきます。しかも自分で作ったツールは、自分に都合よく前提を置いてしまう。今回いちばん学んだのはそこでした。
数字が下がるのは気分のいいものではありませんが、知らないまま60歳を迎えるよりはずっといい。ツールはこちらから、ご自身の数字でどうぞ。
※本記事は個人の試算と実体験の記録であり、特定の金融商品の推奨や投資助言ではありません。前提の置き方で結果は大きく変わります。最終的な判断はご自身の責任でお願いします。